INILAH.COM, Jakarta - IHSG pada perdagangan Senin (19/12) diprediksi masih dalam stagus koreksi jangka menengah. Tetapi saat ini menuggu konformasi bullish dengan kisaran di 3.730-3.780.
Demikian mengutip hasil riset analis saham AMCapital, Andre Mahardika, kemarin. Secara teknikal IHSG kembali mengkonfirmasi bullish untuk jangka pendek. Namun masih dalam status koreksi jangka menengah. "IHSG akan bullish jangka menengah jika menembus resistence 3780 untuk perdagangan besok (hari ini)," katanya.
IHSG Jumat lalu ditutup menguat 66,8 poin atau 1,8% menjadi 3.768,35. Volume perdagangan mencapai 6,3 miliar saham senilai Rp4,6 triliun. IHSG mengalami net foreign buy sebanyak Rp306,8 miliar.
Dari Sthocastic, IHSG mengkonfirmasi bullish jangka pendek ada indikasi mendekati resistence 3.780. Dari DMI, IHSG juga mengkonfirmasi bullish lemah dengan tekanan beli sudah mulai meningkat dan tekanan jual mulai menuurun dan D+ sudah mulai meningkat dan D- sudah mulai menurun.
"Saya menyimpulkan IHSG masih akan meneruskan kenaikan jangka pendek mendekati resistence 3.780, namun kenaikan IHSG masih belum cukup mengkonfirmasi kenaikan jangka menengah. IHSG akan bullish jangka menengah apabila menembus resistence 3.780," jelasnya.
Sementara analis senior HD Capital, Yuganur Wijanarko merekomendasikan beli untuk saham BBRI, SMCB, ASII dan BMRI. Koreksi masing mengancam IHSG karena imbas ulah regional yang terkena sentimen negatif ketakutan krisisi Eropa
"Rekomendasi akumulasi untuk kesempatan trading jangka pendek melihat bahwa Indonesia sudah masuk investment grade yang akan mengubah beberapa asumsi ekonomi seperti currency dan bond yield ke arah lebih kondusif," katanya.
Saham BBRI disarankan beli dengan target harga 6.850 dari penutupan akhir pekan lalu di 6.800 dengan stop loss di 6.400. Saham ASII disarankan beli dengan target harga di 72.500 dari penutupan Jumat lalu di 71.150 dengan stop loss di 67.400.
Untuk saham SMCB disarankan beli dengan target harga di 2.325 dari penutupan akhir pekan lalu di 2.225 dengan stop loss di 1.975. Sementara saham BMRI disarankan beli dengan target harga di 6.750 dari penutupan Jumat lalu di 6.700 dengan stop loss di 6.200.
Showing posts with label Saham. Show all posts
Showing posts with label Saham. Show all posts
Sunday, December 18, 2011

Tuesday, October 11, 2011
Bagaimana Cara Menentukan Harga Wajar Saham?
Melakukan penilaian (valuasi) saham adalah proses menentukan berapa harga yang wajar untuk suatu saham. Walaupun harga saham berubah setiap waktu, namun dengan mengetahui nilai wajarnya, kita akan lebih tenang dalam menghadapi gejolak pasar. Konsep harga wajar ini telah saya bahas di tulisan sebelumnya di sini.
Dalam melakukan valuasi, mau tidak mau kita harus mengerti sedikit cara membaca laporan keuangan sebab perhitungan valuasi melibatkan item-item dalam laporan keuangan perusahaan. Untung saja, seorang teman baik saya, Edison telah memaparkan dengan sangat baik bagaimana cara membaca laporan keuangan di blognya di sini.
Warren Buffett mengatakan bahwa nilai intrinsik (nilai wajar) suatu saham didefinisikan sebagai nilai saat ini dari aliran kas masuk yang akan didapatkan sepanjang umur hidup perusahaan tersebut. Nilai saat ini dari uang yang akan kita dapatkan di masa depan merupakan konsep time value of money yang dapat kita pelajari di sini. Buffett mengatakan bahwa cara ini adalah satu-satunya cara yang masuk akal untuk mengevaluasi keatraktifan dari suatu investasi dan bisnis. Pemikiran Warren Buffett mengenai nilai intrinsik ini banyak dipengaruhi oleh John Burr Williams, yang merupakan orang yang pertama kali mengemukakan pemikiran mengenai nilai intrinsik ini.
Charles S. Mizrahi dalam bukunya “Getting Started in Value Investing” menjelaskan sebuah cara sederhana dalam melakukan penilaian harga wajar saham. Meskipun sederhana bukan berarti cara ini tidak efektif. Keindahan dari cara ini justru berasal dari kesederhanaannya. Agar lebih mudah dipahami, proses valuasi ini akan saya pecah menjadi beberapa langkah. Sebagai contoh saya akan menilai harga wajar saham PT. Unilever Indonesia. Laporan keuangannya dapat kita ambil di websitenya di sini. Saya memilih Unilever karena perusahaan ini merupakan perusahaan yang sangat solid dengan manajemen yang mumpuni. Perlu diingat, sebelum melakukan valuasi kita sebaiknya memilih perusahaan dengan pertumbuhan laba bersih 5 tahun ke belakang minimal 10%. Beruntung sekali ternyata kita dapat memperoleh data keuangan Unilever sampai dengan 10 tahun ke belakang. Selain itu, sebaiknya saham yang akan kita nilai memiliki Return on Equity (ROE) minimal 15%. Unilever dapat memenuhi kriteria-kriteria tersebut.
Sebelum melakukan valuasi, coba buat dulu profil dari perusahaan tersebut seperti di bawah ini:

Pertama-tama kita harus menentukan dahulu pertumbuhan (growth) EPS (Earning per Share) selama paling tidak 5 tahun ke belakang. Dalam menentukan berapakah proyeksi pertumbuhan EPS selama 5 tahun ke depan, ikuti langkah berikut:
Jika rata-rata pertumbuhan EPS perusahaan 5 tahun ke belakang lebih besar dari 15%, maka proyeksi pertumbuhan EPS 5 tahun ke depan adalah 15%. Mengapa saya menentukan proyeksi EPS 15%? Sangat sedikit perusahaan yang mampu mempertahankan pertumbuhan EPS di atas 15% per tahun secara kontinyu. Oleh karena itu sebaiknya kita proyeksikan pertumbuhan EPS selama 5 tahun ke depan adalah 15%.
Jika pertumbuhan EPS perusahaan 5 tahun ke belakang lebih kecil dari 15%, maka proyeksi pertumbuhan EPS 5 tahun ke depan adalah 10%.
Terlihat bahwa pertumbuhan EPS rata-rata Unilever adalah 16.94% per tahun. Oleh karena itu kita tentukan proyeksi pertumbuhan EPS 5 tahun ke depan adalah 15% per tahun.
Setelah itu kita tentukan proyeksi rasio P/E (Price to Earning) untuk 5 tahun ke depan. Untuk memproyeksi P/E Unilever 5 tahun ke depan, kita dapat menggunakan langkah mudah berikut:
Jika P/E lebih dari 20, gunakan proyeksi P/E 17
Jika P/E kurang dari 20, gunakan proyeksi P/E 12
Saat ini berdasarkan data kuartal III dapat diperkirakan P/E Unilever adalah 21.9 (> 20). Dengan demikian kita tentukan proyeksi P/E 5 tahun ke depan adalah sebesar 17.
Setelah menentukan proyeksi pertumbuhan EPS dan P/E, mari kita mulai proses valuasinya.
LANGKAH 1: Menghitung EPS 5 tahun ke depan berdasarkan proyeksi pertumbuhan 15%
Menentukan besar EPS 5 tahun ke depan berdasarkan proyeksi pertumbuhan EPS (15%). Mari kita perhatikan tabel perhitungan besar EPS 5 tahun ke depan di bawah ini:

Kita mendapatkan proyeksi EPS r tahun ke depan (akhir tahun 2013) adalah sebesar 718 rupiah.
LANGKAH 2: Mengalikan proyeksi P/E dengan proyeksi EPS pada tahun ke-5 (tahun 2013)
Karena proyeksi P/E yang kita gunakan adalah 17, maka dengan mengalikan EPSsaham Unilever maka pada akhir tahun ke-5 (akhir tahun 2009) dengan proyeksi P/E (17), saham Unilever akan diperdagangkan pada harga 12,207 rupiah per lembar.
LANGKAH 3: Menghitung laba yang dibayarkan sebagai dividen
Berdasarkan laporan keuangan yang lalu, didapatkan bahwa porsi keuntungan yang diberikan Unilever sebagai dividen adalah 60.22%. Angka ini disebut juga dengan dividen payout ratio. Dengan menjumlahkan EPS selama 5 tahun ke depan kita mendapatkan jumlah EPS adalah 2,768 rupiah per lembar saham (411 + 472 + 543 + 624 + 718 = 2,768). Dengan mengalikan jumlah EPS tersebut dengan dividen payout ratio sebesar 60.22%, kita memproyeksikan total dividen yang akan kita terima selama 5 tahun ke depan adalah sebesar 1,667 rupiah per lembar saham (2,768 x 60.22% = 1,667).
Sebagai catatan, nilai dividen payout ratio Unilever ini sangat tinggi. Hal tersebut wajar karena Unilever merupakan perusahaan yang sudah mature dan tidak terlalu agresif berekspansi.
LANGKAH 4: Menghitung harga saham total
Dengan menambahkan proyeksi harga saham 5 tahun ke depan dengan jumlah dividen yang kita terima dalam kurun waktu tersebut, kita mendapatkan harga saham total Unilever 5 tahun ke depan adalah 13,875 per lembar (12,207 + 1,667 = 13,875 –> dengan pembulatan). Apakah perhitungan kita sudah selesai? Belum. Harga yang kita dapatkan tersebut adalah harga 5 tahun ke depan. Kita harus mengetahui berapa harga wajar yang pantas kita bayarkan saat ini untuk mendapatkan return yang bagus terhadap investasi kita.
LANGKAH 5: Menentukan berapa harga yang pantas dibayarkan untuk mendapatkan return yang layak
Jika kita memasukkan uang kita dalam deposito, berapakah return per tahun yang akan kita dapatkan? Saat ini kita akan memperoleh return dari deposito sekitar 8-9% per tahun. Karena kita ingin berinvestasi di saham, tentu saja kita menuntut return yang lebih tinggi dari itu karena kita telah mengambil risiko yang lebih tinggi. Kelebihan return tersebut dinamakan risk premium. Di AS, risk premium rata-rata adalah 4.91%. Untuk Indonesia terdapat tambahan country risk premium sebesar 5.25%. Jadi total risk premium yang akan kita gunakan adalah 10.16% (Nasib, nasib. Tinggi bener country risk Indonesia yah :( ). Data tersebut dapat kita dapatkan dari sini. Dengan menambahkan total risk premium (10.61%) dengan suku bunga deposito (8%), maka return yang layak untuk berinvestasi di saham adalah sebesar 18.61% per tahun.
Kita telah mengetahui bahwa saham Unilever akan diperdagangkan di harga 13,875 untuk 5 tahun ke depan. Berapakah harga yang patut kita bayarkan untuk selembar saham Unilever saat ini untuk memperoleh return 18.61% per tahun?
Untuk menentukan harga yang pantas, maka kita harus membagi harga pada akhir tahun ke-5 tersebut (13,875) dengan 1.1861 tiap tahunnya selama 5 tahun.

Terlihat bahwa harga yang pantas kita bayarkan untuk selembar saham Unilever adalah 6,023. Saat ini saham Unilever diperdagangkan di harga 7,600 per lembar, agak terlalu mahal. Sepertinya kita harus menunggu harga sahamnya turun dulu baru kita mulai membelinya :)
Perhatikan bahwa jika kita menginginkan return hanya 15% per tahun, maka harga tertinggi yang pantas kita bayarkan adalah 6,898. Mari kita perhatikan berapa harga tertinggi yang pantas untuk saham tersebut jika kita menginginkan return yang berbeda.

Terlihat bahwa jika kita bersedia membayar harga yang lebih tinggi untuk suatu saham, semakin kecil return yang akan kita terima. Oleh karena itulah investor yang baik biasanya sangat sabar menunggu harga yang murah untuk mulai berinvestasi :) Investor jenis ini tidak akan gegabah membeli saham tanpa memperhitungkan harga wajarnya
Dalam melakukan valuasi, mau tidak mau kita harus mengerti sedikit cara membaca laporan keuangan sebab perhitungan valuasi melibatkan item-item dalam laporan keuangan perusahaan. Untung saja, seorang teman baik saya, Edison telah memaparkan dengan sangat baik bagaimana cara membaca laporan keuangan di blognya di sini.
Warren Buffett mengatakan bahwa nilai intrinsik (nilai wajar) suatu saham didefinisikan sebagai nilai saat ini dari aliran kas masuk yang akan didapatkan sepanjang umur hidup perusahaan tersebut. Nilai saat ini dari uang yang akan kita dapatkan di masa depan merupakan konsep time value of money yang dapat kita pelajari di sini. Buffett mengatakan bahwa cara ini adalah satu-satunya cara yang masuk akal untuk mengevaluasi keatraktifan dari suatu investasi dan bisnis. Pemikiran Warren Buffett mengenai nilai intrinsik ini banyak dipengaruhi oleh John Burr Williams, yang merupakan orang yang pertama kali mengemukakan pemikiran mengenai nilai intrinsik ini.
Charles S. Mizrahi dalam bukunya “Getting Started in Value Investing” menjelaskan sebuah cara sederhana dalam melakukan penilaian harga wajar saham. Meskipun sederhana bukan berarti cara ini tidak efektif. Keindahan dari cara ini justru berasal dari kesederhanaannya. Agar lebih mudah dipahami, proses valuasi ini akan saya pecah menjadi beberapa langkah. Sebagai contoh saya akan menilai harga wajar saham PT. Unilever Indonesia. Laporan keuangannya dapat kita ambil di websitenya di sini. Saya memilih Unilever karena perusahaan ini merupakan perusahaan yang sangat solid dengan manajemen yang mumpuni. Perlu diingat, sebelum melakukan valuasi kita sebaiknya memilih perusahaan dengan pertumbuhan laba bersih 5 tahun ke belakang minimal 10%. Beruntung sekali ternyata kita dapat memperoleh data keuangan Unilever sampai dengan 10 tahun ke belakang. Selain itu, sebaiknya saham yang akan kita nilai memiliki Return on Equity (ROE) minimal 15%. Unilever dapat memenuhi kriteria-kriteria tersebut.
Sebelum melakukan valuasi, coba buat dulu profil dari perusahaan tersebut seperti di bawah ini:
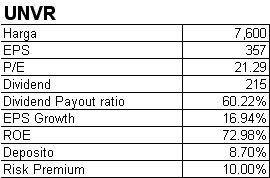
Pertama-tama kita harus menentukan dahulu pertumbuhan (growth) EPS (Earning per Share) selama paling tidak 5 tahun ke belakang. Dalam menentukan berapakah proyeksi pertumbuhan EPS selama 5 tahun ke depan, ikuti langkah berikut:
Jika rata-rata pertumbuhan EPS perusahaan 5 tahun ke belakang lebih besar dari 15%, maka proyeksi pertumbuhan EPS 5 tahun ke depan adalah 15%. Mengapa saya menentukan proyeksi EPS 15%? Sangat sedikit perusahaan yang mampu mempertahankan pertumbuhan EPS di atas 15% per tahun secara kontinyu. Oleh karena itu sebaiknya kita proyeksikan pertumbuhan EPS selama 5 tahun ke depan adalah 15%.
Jika pertumbuhan EPS perusahaan 5 tahun ke belakang lebih kecil dari 15%, maka proyeksi pertumbuhan EPS 5 tahun ke depan adalah 10%.
Terlihat bahwa pertumbuhan EPS rata-rata Unilever adalah 16.94% per tahun. Oleh karena itu kita tentukan proyeksi pertumbuhan EPS 5 tahun ke depan adalah 15% per tahun.
Setelah itu kita tentukan proyeksi rasio P/E (Price to Earning) untuk 5 tahun ke depan. Untuk memproyeksi P/E Unilever 5 tahun ke depan, kita dapat menggunakan langkah mudah berikut:
Jika P/E lebih dari 20, gunakan proyeksi P/E 17
Jika P/E kurang dari 20, gunakan proyeksi P/E 12
Saat ini berdasarkan data kuartal III dapat diperkirakan P/E Unilever adalah 21.9 (> 20). Dengan demikian kita tentukan proyeksi P/E 5 tahun ke depan adalah sebesar 17.
Setelah menentukan proyeksi pertumbuhan EPS dan P/E, mari kita mulai proses valuasinya.
LANGKAH 1: Menghitung EPS 5 tahun ke depan berdasarkan proyeksi pertumbuhan 15%
Menentukan besar EPS 5 tahun ke depan berdasarkan proyeksi pertumbuhan EPS (15%). Mari kita perhatikan tabel perhitungan besar EPS 5 tahun ke depan di bawah ini:
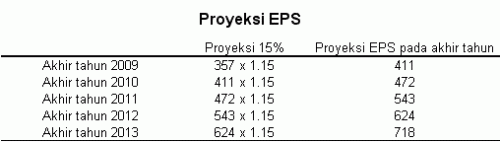
Kita mendapatkan proyeksi EPS r tahun ke depan (akhir tahun 2013) adalah sebesar 718 rupiah.
LANGKAH 2: Mengalikan proyeksi P/E dengan proyeksi EPS pada tahun ke-5 (tahun 2013)
Karena proyeksi P/E yang kita gunakan adalah 17, maka dengan mengalikan EPSsaham Unilever maka pada akhir tahun ke-5 (akhir tahun 2009) dengan proyeksi P/E (17), saham Unilever akan diperdagangkan pada harga 12,207 rupiah per lembar.
LANGKAH 3: Menghitung laba yang dibayarkan sebagai dividen
Berdasarkan laporan keuangan yang lalu, didapatkan bahwa porsi keuntungan yang diberikan Unilever sebagai dividen adalah 60.22%. Angka ini disebut juga dengan dividen payout ratio. Dengan menjumlahkan EPS selama 5 tahun ke depan kita mendapatkan jumlah EPS adalah 2,768 rupiah per lembar saham (411 + 472 + 543 + 624 + 718 = 2,768). Dengan mengalikan jumlah EPS tersebut dengan dividen payout ratio sebesar 60.22%, kita memproyeksikan total dividen yang akan kita terima selama 5 tahun ke depan adalah sebesar 1,667 rupiah per lembar saham (2,768 x 60.22% = 1,667).
Sebagai catatan, nilai dividen payout ratio Unilever ini sangat tinggi. Hal tersebut wajar karena Unilever merupakan perusahaan yang sudah mature dan tidak terlalu agresif berekspansi.
LANGKAH 4: Menghitung harga saham total
Dengan menambahkan proyeksi harga saham 5 tahun ke depan dengan jumlah dividen yang kita terima dalam kurun waktu tersebut, kita mendapatkan harga saham total Unilever 5 tahun ke depan adalah 13,875 per lembar (12,207 + 1,667 = 13,875 –> dengan pembulatan). Apakah perhitungan kita sudah selesai? Belum. Harga yang kita dapatkan tersebut adalah harga 5 tahun ke depan. Kita harus mengetahui berapa harga wajar yang pantas kita bayarkan saat ini untuk mendapatkan return yang bagus terhadap investasi kita.
LANGKAH 5: Menentukan berapa harga yang pantas dibayarkan untuk mendapatkan return yang layak
Jika kita memasukkan uang kita dalam deposito, berapakah return per tahun yang akan kita dapatkan? Saat ini kita akan memperoleh return dari deposito sekitar 8-9% per tahun. Karena kita ingin berinvestasi di saham, tentu saja kita menuntut return yang lebih tinggi dari itu karena kita telah mengambil risiko yang lebih tinggi. Kelebihan return tersebut dinamakan risk premium. Di AS, risk premium rata-rata adalah 4.91%. Untuk Indonesia terdapat tambahan country risk premium sebesar 5.25%. Jadi total risk premium yang akan kita gunakan adalah 10.16% (Nasib, nasib. Tinggi bener country risk Indonesia yah :( ). Data tersebut dapat kita dapatkan dari sini. Dengan menambahkan total risk premium (10.61%) dengan suku bunga deposito (8%), maka return yang layak untuk berinvestasi di saham adalah sebesar 18.61% per tahun.
Kita telah mengetahui bahwa saham Unilever akan diperdagangkan di harga 13,875 untuk 5 tahun ke depan. Berapakah harga yang patut kita bayarkan untuk selembar saham Unilever saat ini untuk memperoleh return 18.61% per tahun?
Untuk menentukan harga yang pantas, maka kita harus membagi harga pada akhir tahun ke-5 tersebut (13,875) dengan 1.1861 tiap tahunnya selama 5 tahun.
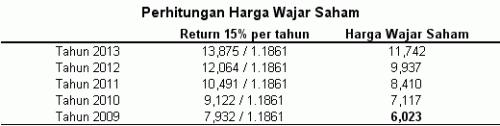
Terlihat bahwa harga yang pantas kita bayarkan untuk selembar saham Unilever adalah 6,023. Saat ini saham Unilever diperdagangkan di harga 7,600 per lembar, agak terlalu mahal. Sepertinya kita harus menunggu harga sahamnya turun dulu baru kita mulai membelinya :)
Perhatikan bahwa jika kita menginginkan return hanya 15% per tahun, maka harga tertinggi yang pantas kita bayarkan adalah 6,898. Mari kita perhatikan berapa harga tertinggi yang pantas untuk saham tersebut jika kita menginginkan return yang berbeda.
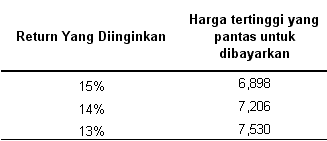
Terlihat bahwa jika kita bersedia membayar harga yang lebih tinggi untuk suatu saham, semakin kecil return yang akan kita terima. Oleh karena itulah investor yang baik biasanya sangat sabar menunggu harga yang murah untuk mulai berinvestasi :) Investor jenis ini tidak akan gegabah membeli saham tanpa memperhitungkan harga wajarnya
Belilah Saham karena Nilainya, Bukan Harganya
Saham pada hakikatnya merupakan tanda kepemilikan kita atas suatu perusahaan. Porsi kepemilikan kita atas suatu perusahaan ditunjukkan oleh berapa jumlah saham yang kita miliki. Jika perusahaan mendaftarkan dirinya di bursa saham, maka setiap orang dapat memperjualbelikan saham perusahaan tersebut dengan bebas. Seperti layaknya di pasar, calon penjual dan pembeli saling tawar menawar harga yang akan disepakati atas barang dagangannya. Dalam hal ini, barang dagangan tersebut adalah saham. Jika penjual dan pembeli telah menyepakati harga yang pantas, maka terjadilah transaksi.
Di bursa saham terdapat banyak sekali calon pembeli dan penjual saham. Oleh karenanya, persepsi masing-masing pelaku pasar mengenai harga suatu saham tentu akan berbeda-beda. Terkdang harga yang ditawarkan oleh penjual terasa terlalu mahal, terkadang malah terlihat terlalu murah. Hal tersebutlah yang menjadikan harga saham menjadi sangat fluktuatif. Oleh karena itu pula banyak orang yang mengatakan bahwa investasi di saham sangat berisiko karena ada kemungkinan saham yang kita beli akan turun harganya karena di kemudian hari pelaku pasar menganggap harganya terlalu mahal.
Pernah suatu kali saya ngobrol dengan salah seorang teman yang berinvestasi di saham. Dia mengatakan bahwa saham X sudah terlalu murah. Saya kemudian bertanya, maksudnya murah gimana? Dia mengatakan bahwa dia heran kok sahamnya dijual hanya 500 rupiah per lembarnya padahal ada saham lain yang dijual sampai ribuan rupiah per lembarnya. Hmm, sepertinya teman saya itu salah persepsi. Dia melihat saham dari harganya saja dan bukan nilai sebenarnya.
Apa yang dimaksud dengan nilai sebenarnya? Misalkan Anda ditawari sebuah motor bebek 110cc tahun 2006 dengan harga 15 juta rupiah. Apakah Anda akan mau membelinya? Tentu saja tidak. Anda menolak untuk membeli motor tersebut karena Anda tahu bahwa nilainya hanya berkisar 8-9 juta rupiah saja. Dari contoh tersebut terlihat apa perbedaan antara ‘harga’ dan ‘nilai’. Harga adalah sesuatu yang ditawarkan pada kita sedangkan nilai adalah jumlah yang pantas untuk kita bayarkan untuk mendapatkan sesuatu.
Hal serupa juga berlaku di bursa saham. Setiap hari, bahkan setiap saat harga yang ditawarkan kepada kita terus berubah-ubah. Jika kita mengetahui nilai dari suatu saham tentu kita akan membeli saham tersebut apabila harga yang ditawarkan kepada kita lebih murah daripada nilai yang pantas untuk saham tersebut. Saat ini, banyak sekali perusahaan yang sahamnya dijual dengan sangat murah karena kondisi pasar yang jelek. Jika kita jeli, kita akan mendapatkan saham yang bagus dengan harga sangat murah.
Setelah mengetahui konsep tersebut, muncullah permasalahan selanjutnya. Bagaimanakah caranya kita mengetahui nilai sebenarnya dari suatu saham? Sampai dengan saat ini, terdapat berbagai macam metode yang digunakan untuk mengetahui nilai dari suatu saham.
Dari sekian banyak metode tersebut, sebenarnya inti dari penilaian saham (biasa juga disebut dengan valuasi saham) adalah:
Seberapa banyak uang yang akan mengalir ke perusahaan tersebut di masa depan? Semakin besar pendapatan perusahaan, semakin cepat pula kita balik modal. Dalam hal ini kita berbicara mengenai prospek perusahaan ke depan.
Berapa nilai aset perusahaan yang dapat kita jual seandainya perusahaan tersebut akan tutup? Dalam hal ini kita berbicara mengenai nilai perusahaan saat ini jika tidak ada pendapatan yang akan masuk ke depannya.
Mahal atau murahkah harga saham tersebut jika dibandingkan dengan harga saham perusahaan sejenis?
Sebenarnya masih ada beberapa pendekatan lain namun biasanya ketiga pendekatan itulah yang digunakan untuk menilai suajavascript:void(0)tu saham.
Di bursa saham terdapat banyak sekali calon pembeli dan penjual saham. Oleh karenanya, persepsi masing-masing pelaku pasar mengenai harga suatu saham tentu akan berbeda-beda. Terkdang harga yang ditawarkan oleh penjual terasa terlalu mahal, terkadang malah terlihat terlalu murah. Hal tersebutlah yang menjadikan harga saham menjadi sangat fluktuatif. Oleh karena itu pula banyak orang yang mengatakan bahwa investasi di saham sangat berisiko karena ada kemungkinan saham yang kita beli akan turun harganya karena di kemudian hari pelaku pasar menganggap harganya terlalu mahal.
Pernah suatu kali saya ngobrol dengan salah seorang teman yang berinvestasi di saham. Dia mengatakan bahwa saham X sudah terlalu murah. Saya kemudian bertanya, maksudnya murah gimana? Dia mengatakan bahwa dia heran kok sahamnya dijual hanya 500 rupiah per lembarnya padahal ada saham lain yang dijual sampai ribuan rupiah per lembarnya. Hmm, sepertinya teman saya itu salah persepsi. Dia melihat saham dari harganya saja dan bukan nilai sebenarnya.
Apa yang dimaksud dengan nilai sebenarnya? Misalkan Anda ditawari sebuah motor bebek 110cc tahun 2006 dengan harga 15 juta rupiah. Apakah Anda akan mau membelinya? Tentu saja tidak. Anda menolak untuk membeli motor tersebut karena Anda tahu bahwa nilainya hanya berkisar 8-9 juta rupiah saja. Dari contoh tersebut terlihat apa perbedaan antara ‘harga’ dan ‘nilai’. Harga adalah sesuatu yang ditawarkan pada kita sedangkan nilai adalah jumlah yang pantas untuk kita bayarkan untuk mendapatkan sesuatu.
Hal serupa juga berlaku di bursa saham. Setiap hari, bahkan setiap saat harga yang ditawarkan kepada kita terus berubah-ubah. Jika kita mengetahui nilai dari suatu saham tentu kita akan membeli saham tersebut apabila harga yang ditawarkan kepada kita lebih murah daripada nilai yang pantas untuk saham tersebut. Saat ini, banyak sekali perusahaan yang sahamnya dijual dengan sangat murah karena kondisi pasar yang jelek. Jika kita jeli, kita akan mendapatkan saham yang bagus dengan harga sangat murah.
Setelah mengetahui konsep tersebut, muncullah permasalahan selanjutnya. Bagaimanakah caranya kita mengetahui nilai sebenarnya dari suatu saham? Sampai dengan saat ini, terdapat berbagai macam metode yang digunakan untuk mengetahui nilai dari suatu saham.
Dari sekian banyak metode tersebut, sebenarnya inti dari penilaian saham (biasa juga disebut dengan valuasi saham) adalah:
Seberapa banyak uang yang akan mengalir ke perusahaan tersebut di masa depan? Semakin besar pendapatan perusahaan, semakin cepat pula kita balik modal. Dalam hal ini kita berbicara mengenai prospek perusahaan ke depan.
Berapa nilai aset perusahaan yang dapat kita jual seandainya perusahaan tersebut akan tutup? Dalam hal ini kita berbicara mengenai nilai perusahaan saat ini jika tidak ada pendapatan yang akan masuk ke depannya.
Mahal atau murahkah harga saham tersebut jika dibandingkan dengan harga saham perusahaan sejenis?
Sebenarnya masih ada beberapa pendekatan lain namun biasanya ketiga pendekatan itulah yang digunakan untuk menilai suajavascript:void(0)tu saham.
Thursday, October 6, 2011
Potential Gain Grup Bakrie 100-150%

INILAH.COM, Jakarta – Kuasi reorganisasi BNBR dan rencana pembayaran utang BUMI diprediksi bakal melambungkan harga wajar saham-saham grup Bakrie. Hanya saja, situasi market bisa jadi hambatan.
Pengamat pasar modal Willy Sanjaya menargerkan faif value saham-saham grup Bakrie 100-150% dari level saat ini. Dia yakin dengan target tersebut karena dua aksi korporasi sekaligus pada Oktober ini: kuasi reorganisasi BNBR yang akan menghapus defisit hingga Rp35 triliun dan rencana pembayaran utang BUMI ke CIC sebesar US$600 juta.
Dia merekomendasikan strong buy saham-saham grup Bakrie. “Potential gain BNBR mencapai 150% dan saham grup Bakrie yang lain 100%,” katanya kepada INILAH.COM.
Pada perdagangan Kamis (6/10) rata-rata saham grup Bakrie menguat 7,22%. PT Bakrie & Brothers (BNBR) naik Rp1 (2%) ke Rp51; PT Bumi Resources (BUMI) meroket Rp230 (13,29%) ke level Rp1.960; PT Energi Mega Persada (ENRG) naik Rp12 (10,34%) ke angka Rp128;
Lalu, PT Bakrieland Development (ELTY) terangkat Rp5 (5,10%) ke angka Rp103; PT Bakrie Sumatra Plantation (UNSP) menanjak Rp30 (12,24%) ke angka Rp275; PT Darma Henwa (DEWA) terdongkrak Rp5 (7,57%) ke posisi Rp71; dan PT Bakrie Telecom (BTEL) stagnan di level Rp305 per saham. Berikut ini wawancara lengkapnya:
Setelah kuasi reorganisasi BNBR mendapatkan suara bulat dari RUPS, bagaimana Anda melihat arah pergerakan harga saham-saham grup Bakrie?
Tahap demi tahap, kuasi reorganisasi BNBR sudah terjawab. Mulai permintaan izin ke Badan Pengawas Pasar Modal dan Lembaga Keuangan (Bapepam-LK) hingga persetujuan dari Rapat Umum Pemegang Saham Luar Biasa (RUPSLB).
Pada Kamis (6/10), BNBR mendapatkan suara bulat untuk merealisasikan kuasi reorganisasi pada Selasa, 6 Desember 2011. Baru satu RUPS grup Bakrie usai, sudah mengangkat harga-harga saham grup Bakrie terutama saham BUMI yang menguat hingga 13,29%.
Apakah respon serupa bakal terjadi pada RUPS BUMI?
Ya. Pasar juga sedang menanti RUPSLB emiten sejuta umat ini pada 21 Oktober 2011. Saya perkirakan, sebelum RUPS itu, saham BUMI akan bermain di level Rp2.500-an. Persetujuan bulat atas kuasi BNBR menandakan, satu persatu aksi korporasi grup Bakrie sudah terjawab.
Kalau begitu, berapa target harga wajar semua saham grup Bakrie saat ini?
Setelah semua aksi korporasi, saham BUMI akan dengan mudah kembali ke level Rp3.000; BNBR ke Rp140; ELTY kembali naik ke Rp168; ENRG berpeluang kembali ke Rp210; DEWA ke Rp110; UNSP akan kembali bermain di level Rp400-an; BTEL bakal kembali ke Rp350.
Kapan target-target harga itu berpeluang tercapai?
Semua target itu berpeluang tercapai pada Januari 2012. Bahkan, target fair value itu bisa saja tercapai pada Desember 2011.
Adakah faktor yang bisa menggalkan tercapainya target itu?
Ya ada. Target tersebut bisa jadi cukup berat dicapai karena faktor fluktuasi market yang ‘gila’. Sebab, Indeks Harga Saham Gabungan (IHSG ) dalam sehari bisa naik-turun 4-8%. Ini gara-gara kekhawatiran terhadap Yunani default, bisa saja menghambat pencapaian target-target harga tersebut.
Selain faktor eksternal, ada kekhawatiran lain di market?
Tidak ada. Dari sisi fundamental ekonomi Indonesia sangat kinclong terutama setelah inflasi September dirilis hanya 0,27%. Pasar tinggal menunggu laporan kinerja keuangan dari setiap emiten. Karena itu, khusus grup Bakrie, dengan terlaksananya kuasi reorganisasi, saham BNBR akan kembali ke harga fair value-nya di level Rp140.
Apa yang menjadi alasan sehingga BNBR layak di level harga itu?
Sebab, BNBR akan menghapus defisit sebesar Rp35 triliun pada 6 Desember 2011. Karena itu, bagi investor yang jeli melihat posisi pada grup Bakrie bakal untung dan tidak mungkin rugi. Misalnya, harga saham ini yang terendahnya di level Rp50, sehingga tidak bisa turun ke bawah level Rp50 itu.
Semua itu, akan menjadi sentimen fantastis bagi saham-saham grup Bakrie lainnya. Karena pasar akan melihat apa yang akan dikerjakan grup ini di masa depan. Itu juga diperkuat dengan BUMI yang berencana membayar utang sebesar US$600 juta ke China Investment Corporation (CIC).
Lantas, apa rekomendasi Anda?
Saya rekomendasikan strong buy saham-saham grup Bakrie. Potential gain BNBR mencapai 150% dan saham grup Bakrie yang lain 100%.
Inilah Incaran Saham Pilihan Jumat (7/10)

INILAH.COM, Jakarta - IHSG pada perdagangan Jumat (7/10) dipresiksi bergerak di kisaran 3.360-3.479 yang masih akan terpengaruh perkembangan krisis utang Eropa.
"Kami melihat pergerakan indeks ke depan masih akan dibayangi oleh perkembangan krisis utang Eropa, kata analis saham Panin Sekuritas, Purwoko Sartono, kemarin.
IHSG kemarin ditutup menguat 149,87 poin atau 4,5% ke 3.443,11. Volume perdagangan mencapai 5,2 miliar saham senilai Rp4,7 triliun. IHSG mengalami net foreign buy sebesar Rp39,5 miliar dengan pembelian asing sebesar Rp1,7 triliun dan penjualan asing sebesar Rp1,6 triliun.
Pada perdagangan kemarin, IHSG ditutup menguat signifikan melanjutkan rebound yang terjadi sehari sebelumnya. Menguatnya indeks didukung oleh meredanya tekanan dari perkembangan krisis utang Eropa, serta optimisme akan bagusnya data ekonomi AS.
"Kami melihat menguatnya IHSG juga didukung oleh pembelian bersih investor asing (foreign net buy) setelah beberapa hari sebelumnya melakukan aksi jual bersih," jelasnya.
Sementara analis saham AM Capital, Andre Mahardika, scara teknikal IHSG masih berpotensi bullish lagi dengan potensi menuju resistence terdekat dengan kisaran 3.408-3.576. "Dalam waktu jangka pendek ini ihsg akan menguji resistence terdekat," katanya, kemarin.
Andre merekomendasikan beberapa saham menurun tekanan jualnya. Namun belum diimbangi adanya tekanan beli yang cukup. "Indikasi ini menunjukkan adanya sinyal bullish lemah. menunggu perdagangan selanjutnya," jelasnya.
Saham itu seperti LPCK direkomendasikan beli di 1.580 dan jual di 1.650-1.700 dengan stop loss di 1.550. Saham BWPT direkomendasikan beli di 970 dan jual di 1.000-1.050 dengan stop loss di 950.
Saham BMRI disarankan hold jika masih di atas 5.950 dengan potensi jual di 6.000-6.350. Saham BBRI berpotensi bullish dengan rekomendasi hold jika masih di atas 5.750 denan potensi jual di 6.150-6.350. Saham GGRM direkomendasikan hold jika masih di atas 54.000 dengan potensi jual di 55.000-57.500.
Indofood Tetap Ekspansi Bisnis Agribisnis dan Gula

INILAH.COM, Jakarta - PT Indofood Sukses Makmur Tbk (INDF) tetap fokus untuk mengembangkan bisnis Agribisnis dan gula.
Demikian diutarakan Direktur Keuangan INDF, Thomas Tjie dalam acara Investor Summit 2011 di Jakarta, Kamis (6/10). "Dalam agribisnis, kita terus melakukan ekspansi. IMPS grup punya tanah sekitar 400 ribu hektar baru ditanami sekitar 240 ribu hektar," tukasnya. Sayang ia tidak menyebutkan nilai investasi untuk ekspansi tersebut.
Thomas menegaskan, masih banyak ruang bagi perseoran untuk mengembangkan bisnis agribisnis. "Jadi masih banyak room untuk kita tanami kelapa sawit dan karet. Selain itu, kita masih mencari lokasi tanah baru yang visibel untuk ditanami kelapa sawit dan karet," jelasnya.
Tidak hanya ekspansi di agribisnis, INDF juga mengembangkan binis gula. "Untuk gula, kita juga tetap ekspansi. Saat ini ada dua lokasi pabrik gula di Pati dan Komering Hulu, Palembang. Yang Komering Hulu baru mulai start produksi gula. Ke depan kita tetap fokus ekspansi di bisnis gula," tegasnya. [hid]
BUMI Bidik Produksi Batubara Capai 81 Jt Ton

INILAH.COM, Jakarta - PT Bumi Resources Tbk (BUMI) menargetkan produksi batu bara mencapai 81 juta ton pada 2012 dan produksi batu bara mencapai 100 juta ton pada 2014.
Hal itu disampaikan Direktur PT Bumi Resources Tbk, Dileep Srivastava, Kamis (6/10). Harga penjualan batu bara mencapai US$91-US$93 juta per ton pada 2011. "Harga penjualan batu bara pada 2012 akan lebih dari sekarang," ujar Dileep.
Dileep menuturkan, untuk obligasi konversi 2009 senilai US$375 juta akan dibayar dengan saham. Sebelumnya perseroan akan melakukan buy back saham.
Perseroan juga mengharapkan bisa mengurangi utang dengan total US$1,6 miliar-US$1,7 miliar dari akhir tahun 2011 hingga akhir tahun 2012. "Kita akan melunasi utang sebesar US$600 juta ke CIC pada Oktober 2011 dan US$600 juta pada akhir tahun 2012," kata Dileep.
Dileep belum menjelaskan lebih detil dana untuk melunasi utang CIC tersebut. Total utang BUMI ke CIC mencapai US$1,9 miliar. Selain itu, perseroan akan melunasi utang obligasi konversi 2009 sebesar US$375 juta dan utang anak usaha PT Bumi Resources Mineral Tbk senilai US$280 juta. [hid]
Saham Alihkan Perhatian Investor Valas

INILAH.COM, Jakarta - Kurs rupiah di pasar spot valas antar bank Jakarta, Jumat (7/10) diprediksi bakal stabil. Sebab, pelaku pasar lebih fokus ke bursa saham dan faktor intervensi BI.
Periset dan analis senior PT Monex Investindo Futures Ariana Nur Akbar mengatakan, cenderung stabilnya rupiah hari ini karena faktor Bank Indonesia yang berkomitmen untuk menahahan kekuatan dolar AS. Karena itu, bank sentral akan tetap mengintervensi rupiah.
Di sisi lain, lanjutnya, stabilnya rupiah, karena faktor belum ada sentimen yang bisa mendongkrak pergerakannya. "Karena itu, rupiah akan stabil dalam kisaran 8.780 hingga 9.060 per dolar AS,” katanya kepada INILAH.COM.
Pada saat yang sama, lanjut Ariana, stabilnya rupiah juga karena pasar yang lebih fokus ke bursa saham dibandingkan pasar uang. "Apalagi, harga saham-saham saat ini sudah terlalu anjlok," timpal Ariana.
Sementara itu, lanjutnya, sentimen dari keputusan suku bunga European Central Bank (ECB) semalam, tidak terlalu banyak berpengaruh ke rupiah. Jika positif akan melambungkan euro dan jadi tekanan bagi dolar AS. "Tapi, itupun tidak akan memperkuat rupiah karena fokus pasar tetap pada saham," imbuh Ariana.
Subscribe to:
Posts (Atom)